Sahte Çek Dolandırıcılığı: İşletmenizi Koruyun
Sahte çek dolandırıcılığı: fazla ödeme tuzakları küçük işletmelere nasıl ulaşır, fonlar kullanılabilir görünse de çek neden sahte olabilir.
Kısa cevap
Sahte çek dolandırıcılığında bir işletmeye, çoğu zaman borçtan fazla tutarlı sahte bir çek gelir ve para iadesi istenir. Bankalar Regulation CC uyarınca yatırılan fonları hızla serbest bırakmak zorundadır, ancak “kullanılabilir” çekin iyi olduğu anlamına gelmez. Banka sahteliği bulduğunda parayı geri alabilir ve geri ödeme size kalabilir. Çekten gelen paradan, düzenleyen bankayla doğrulamadan önce para göndermeyin.
Bir bakışta
- Sahte çek, banka çalışanına bile gerçek görünebilir. FTC, bankanın bunu bulmasının haftalar alabileceğini söyler.
- Regulation CC uyarınca banka, mevduatın bir bölümünü bir sonraki iş gününe kadar serbest bırakmalıdır; ancak tahsil edilebilirliğinden şüphe etmek için makul sebebi olan bir çeki bekletebilir (12 CFR 229.10, 229.13(e)).
- Çek iade edildiğinde banka tutarı hesabınıza geri borç kaydedebilir (UCC 4-214) ve FDIC, dolandırıcıya gönderdiğiniz paradan büyük olasılıkla sizin sorumlu tutulacağınızı söyler.
- Fazla ödeme ve farkın iadesi talebi, standart uyarı işaretidir. FTC bunu sahte çek dolandırıcılığı olarak niteler.
- FTC'ye ve FBI'ın IC3'üne bildirin. Çek postayla geldiyse ABD Posta Müfettişliği'ne (U.S. Postal Inspection Service) da bildirin.
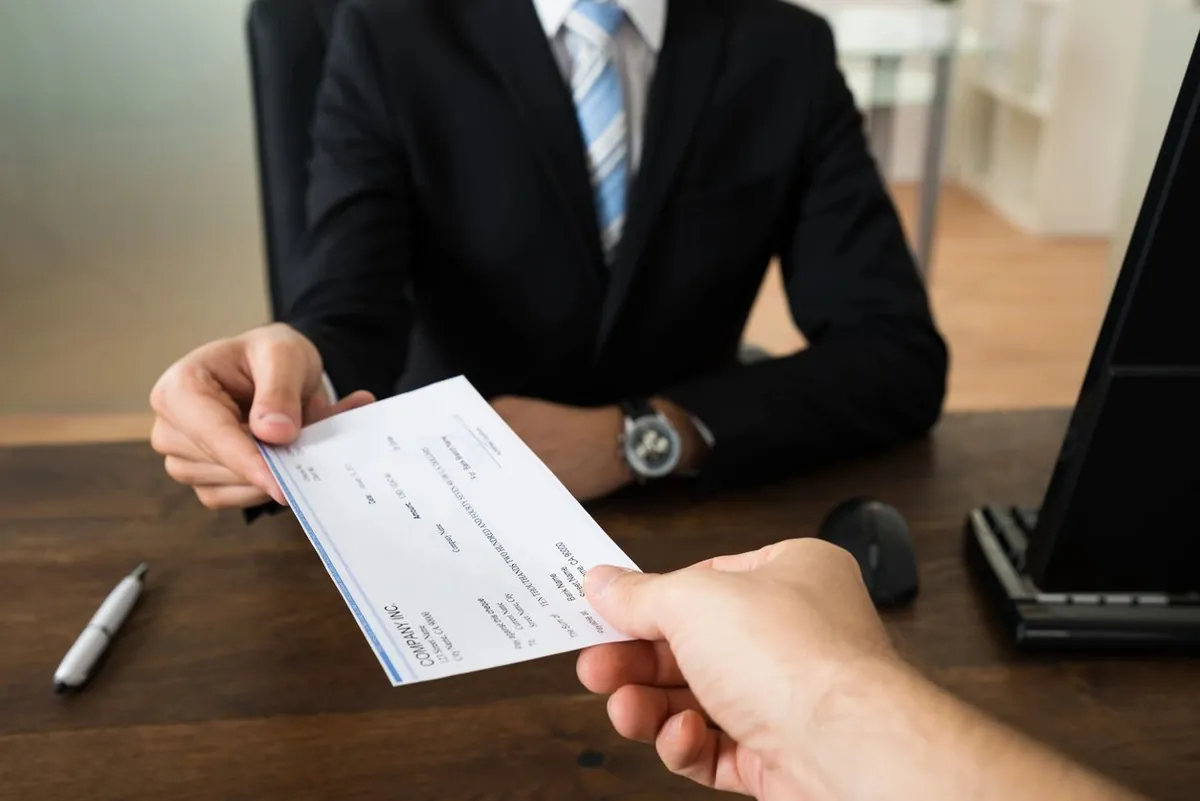
Dolandırıcılık bir işletmeye nasıl ulaşır?
FTC küçük işletme versiyonunu şöyle anlatır: bir müşteri çekle öder, çek fiyattan fazladır ve müşteri farkı geri göndermenizi ister. FTC, normal bir iade talebi gibi görünse bile bunun sahte çek dolandırıcılığı olduğunu söyler. FTC ve FDIC başka kılıflar da sayar: çevrimiçi satış veya kiralamalarda fazla ödeme, sahte iş teklifleri, gizli müşteri (mystery shopper) ve ödüller. Her durumda gönderen paranın bir kısmını geri göndermenizi veya başkasına aktarmanızı ister.
Sıra genellikle aynıdır:
- Tanımadığınız biri veya yeni bir bağlantı satın almayı, işe almayı ya da ödeme yapmayı kabul eder.
- Borçtan fazla tutarlı bir çek gelir ve bir gerekçe verilir: hata, kargo ücreti veya ödenmesi gereken üçüncü bir taraf.
- Gönderen, çeki yatırmanızı ve farkı geri göndermenizi ya da başkasına havale, hediye kartı veya kripto parayla ödeme yapmanızı ve bunu çabuk yapmanızı ister.
- Banka mevduatı kullanılabilir hâle getirir; bakiyeniz iyi görünür.
- Günler veya haftalar sonra çek sahte olarak iade edilir. Gönderdiğiniz para gitmiştir ve banka mevduatı geri alır.
“Kullanılabilir” neden “iyi” demek değildir?
Regulation CC, bankanın yatırılan fonları ne kadar hızlı serbest bırakacağını belirler. Nakit ve elektronik ödemeler bir sonraki iş gününe kadar kullanılabilir olmalıdır. Kasiyer çeki (cashier's check), onaylı çek (certified check) ve banka çeki (teller's check) de alıcının kendi hesabına şahsen yatırıldığında ve başka koşullar sağlandığında ertesi gün kullanılabilir. Diğer çeklerde bir günlük mevduatın ilk 275 doları ertesi gün kullanılabilir (12 CFR 229.10).
Fonlara hızlı erişim, çekin geçerli olduğuna dair bir karar değildir. FTC bunu şöyle söyler: “Fonları hesabınızda görseniz bile bu, çekin iyi olduğu anlamına gelmez.”
Banka, bir çekin tahsil edilemeyeceğine inanmak için makul sebebi olduğunda fonları geciktirebilir. Bunun için makul bir kişinin zihninde sağlam temelli bir inanç doğuracak olgular gerekir ve banka sebebi belirten yazılı bir bildirim vermelidir (12 CFR 229.13(e) ve (g)). Yeni hesaplar ve büyük mevduatlar için başka bekletmeler de vardır. Güncel metin eşiği 6.725 dolar olarak belirler (12 CFR 229.13(a) ve (b)).
Çek iade edilirse tahsilatı yapan banka krediyi iptal edebilir ve tutarı müşterisinin hesabına geri borç kaydedebilir (UCC 4-214(a)). FDIC uyarır: bir çek sahte bulunursa “dolandırıcıya verilen paradan büyük olasılıkla siz sorumlu tutulursunuz.”
Uyarı işaretleri
- Çek borcunuzdan fazladır ve farkı geri göndermeniz istenir.
- Ödeyen sizin tanımadığınız biridir veya çek üçüncü bir taraftan ya da ilgisiz bir şirketten gelir.
- Çek doğrulanmadan havale, hediye kartı veya kripto parayla para göndermeniz istenir.
- Banka adı tanıdık değildir veya posta damgası düzenleyen bankanın şehri ve eyaletiyle uyuşmaz (FDIC).
- Filigran veya güvenlik şeridi gibi güvenlik özellikleri kötü yapılmış görünür (FDIC).
- Gönderen sizinle yüz yüze görüşmek veya konuşmak istemez ya da parayı hemen aktarmanız için baskı yapar.
İşletmenizi nasıl korursunuz?
- Tanıyıp güvenmediğiniz bir ödeyenin çekine güvenmeyin ve çek yüzünden para göndermeyin.
- Fiyattan fazla tutarlı çeki kabul etmeyin. Çeki iade edin ve farkı geri ödemek yerine doğru tutarda yeni bir ödeme isteyin.
- Çeki doğrulayın. Düzenleyen bankanın telefon numarasını çekten değil, bankanın resmî web sitesinden bulun ve bankadan çek numarasını, tarihi ve tutarı doğrulamasını isteyin. FDIC'nin BankFind aracı bir bankanın FDIC güvencesi altında olup olmadığını gösterir.
- Kendi bankanızdan fon kullanılabilirliği politikasını ve bekletme koyduğunda verdiği bildirimi isteyin.
- Yeni müşteriler için mal göndermeden veya işe başlamadan önce doğrulayabileceğiniz bir ödeme yöntemi seçin. Bkz. ABD'li alıcılardan tahsilat.
- Posta açan veya mevduat yatıran çalışanlar için bir kural yazın: düzenleyen banka çeki doğrulamadan fazla ödeme iadesi veya geri gönderimi yapılmaz.
Çeki yatırdıysanız veya para gönderdiyseniz
- Para göndermeyi durdurun. Göndericinin sonraki taleplerine yanıt vermeyin.
- Hemen bankanızı arayın. Hangi çeki yatırdığınızı, ne gönderdiğinizi ve nasıl gönderdiğinizi (havale, kart veya kripto para) söyleyin ve neler yapabileceğini sorun.
- Her şeyi saklayın: çek, posta damgalı zarf, e-postalar, mesajlar, faturalar ve ödeme makbuzları.
- Dolandırıcılığı aşağıdaki kurumlara bildirin.
- Bankanın iade edilen çeki hesabınıza geri borç kaydedebileceğini göz önünde bulundurun. Banka geri ödeme isterse mevduat sözleşmenizi okuyun ve seçenekleriniz hakkında bir avukatla konuşun.
Nereye bildirilir?
- FTC: ReportFraud.ftc.gov.
- FBI Internet Crime Complaint Center (IC3): complaint.ic3.gov, FBI'ın siber dolandırıcılık ve sahtekârlık başvuru noktası.
- ABD Posta Müfettişliği (U.S. Postal Inspection Service), çek postayla geldiyse.
- Eyalet başsavcılığı (attorney general) veya yerel tüketici koruma kurumu.
- Çekte adı geçen banka ve göndericiyle tanıştığınız web sitesi veya hizmet; kişiyi engelleyebilsinler (FDIC).
Bu işi kim yürütür
Nora Busra Turan
Ortak · Avukat
Murat Erdoğan
Ortak · Avukat, İstanbul Barosu (Türkiye)


Sahte çek dolandırıcılığı: sık sorulan sorular
sahte çek ne kadar sürede geri döner
Sahte bir çekin geri dönmesi günler veya haftalar sürebilir; FTC, bankanın sahteyi fark etmesinin haftalar alabileceğini söylüyor. Regulation CC bankaya mevduatın bir kısmını ertesi iş gününe kadar serbest bırakma yükümlülüğü getirir (12 CFR 229.10), ancak hesapta görünen bakiye çekin geçerli olduğu anlamına gelmez. Çeki önce düzenleyen bankayla doğrulayın.
yatırdığım çek sahte çıkarsa bankaya borçlu muyum
Genellikle evet. Tahsilatı yapan banka, iade edilen çeki müşterisinin hesabına geri yazabilir (UCC 4-214) ve FDIC, dolandırıcıya gönderdiğiniz paradan büyük olasılıkla sizin sorumlu tutulacağınızı belirtir. Mevduat sözleşmeniz ve olaylar önemlidir. Houston'daki Merit Law LLP büyük bir kaybı sizinle inceleyebilir.
cashier's check sahte olabilir mi
Evet. FDIC ve FTC, dolandırıcıların banka personeline bile gerçek görünebilen sahte cashier's check gönderdiği konusunda uyarır. Çeki üzerinde adı yazan bankayla, bankanın resmî sitesindeki telefon numarasını kullanarak doğrulayın. Para kaybedildiyse bir avukat olayları inceler.
müşteri fazla ödeme yapıp iade istedi sahte çek dolandırıcılığı mı
Fazla ödeme yapıp farkın geri gönderilmesini istemek, FTC'ye göre sahte çek dolandırıcılığının tipik işaretidir. Havale, hediye kartı veya kripto parayla iade yapmayın; bankanız çekin geçerli olduğunu doğrulamadan da iade etmeyin. Gerçek bir ödeyen düzeltilmiş ödemeyi gönderebilir. Bir avukat olayları inceler.
sahte çek dolandırıcılığı nereye bildirilir
Sahte çek dolandırıcılığını FTC'ye ve FBI'ın Internet Crime Complaint Center (IC3) sitesine bildirin. Çek postayla geldiyse U.S. Postal Inspection Service'e de bildirin ve bankanıza hemen haber verin. Bildirim, kaybı kimin üstleneceğini belirlemez; bu mevduat sözleşmenize bağlıdır.
Kaynaklar ve gözden geçirme tarihi
Ücretler ve kurallar 26 Ekim 2026 tarihinde gözden geçirildi. Kaynaklar aşağıda.
- 12 CFR 229.10, Ertesi gün kullanılabilirlik (Cornell LII)
- 12 CFR 229.13, İstisnalar (Cornell LII)
- FTC Consumer Alert, Sahte çek dolandırıcılığı ve küçük işletmeniz
- FTC, Sahte çek dolandırıcılığını nasıl fark eder, önler ve bildirirsiniz
- FDIC Consumer News, Sahte çeklere dikkat (Ağustos 2019, 2022'de güncellendi)
- UCC 4-214, Geri borç kaydetme veya iade hakkı (tek tip metin, Cornell LII)
- FBI, Internet Crime Complaint Center (IC3)
Ne değişti: firmanın önceki blogundan taşındı ve hukuk bürosu yerine işletme sahipleri için yeniden yazıldı (önceki yazı hukuk bürolarını sahte müşteriler ve emanet hesapları konusunda uyarıyordu); Regulation CC'nin kullanılabilirlik ve geri borç kaydı kuralları, FTC, FDIC ve IC3 rehberliği ve bir müdahale kontrol listesi eklendi; Kanadalı sigortacı kaynağı çıkarıldı; 26 Ekim 2026'da kontrol edildi.
Güvenmediğiniz bir çek mi var?
Pazartesi - Cuma, 08:00 - 17:00 (ofisin yerel saati). Türkçe, İngilizce ve Çince yanıt veriyoruz.