Escroqueries aux faux chèques : comment protéger votre entreprise
Escroqueries aux faux chèques : comment les arnaques au trop-perçu visent les entreprises, pourquoi un chèque déposé peut être faux alors que les fonds apparaissent disponibles, et ce qu'il faut faire.
La réponse courte
Une escroquerie au faux chèque consiste à envoyer à une entreprise un faux chèque, souvent d'un montant supérieur à ce qui est dû, puis à lui demander de rendre de l'argent. Les banques doivent libérer rapidement les fonds déposés au titre de la Regulation CC, mais « disponible » ne veut pas dire que le chèque est bon. Lorsque la banque découvre le faux, elle peut reprendre l'argent, et c'est peut-être vous qui devrez le rembourser. N'envoyez pas d'argent provenant d'un chèque avant de l'avoir vérifié auprès de la banque émettrice.
En bref
- Un faux chèque peut paraître authentique, même aux yeux du personnel bancaire. La FTC (Federal Trade Commission, l'autorité fédérale chargée de la protection des consommateurs) indique qu'une banque peut mettre des semaines à le découvrir.
- Au titre de la Regulation CC, une banque doit libérer une partie d'un dépôt au plus tard le jour ouvrable suivant, mais elle peut retenir un chèque qu'elle a des motifs raisonnables de mettre en doute (12 CFR 229.10, 229.13(e)).
- Lorsqu'un chèque est rejeté, la banque peut débiter son montant de votre compte (UCC 4-214), et la FDIC (Federal Deposit Insurance Corporation, l'organisme fédéral d'assurance des dépôts) indique que vous serez probablement tenu responsable de l'argent que vous avez envoyé.
- Un trop-perçu accompagné d'une demande de remboursement de la différence est le signal d'alerte classique. La FTC parle d'escroquerie au faux chèque (fake check scam).
- Signalez les faits à la FTC et à l'IC3 du FBI. Si le chèque est arrivé par courrier, signalez-les aussi à l'U.S. Postal Inspection Service (le service d'enquête de la poste américaine).
Comment l'escroquerie atteint une entreprise
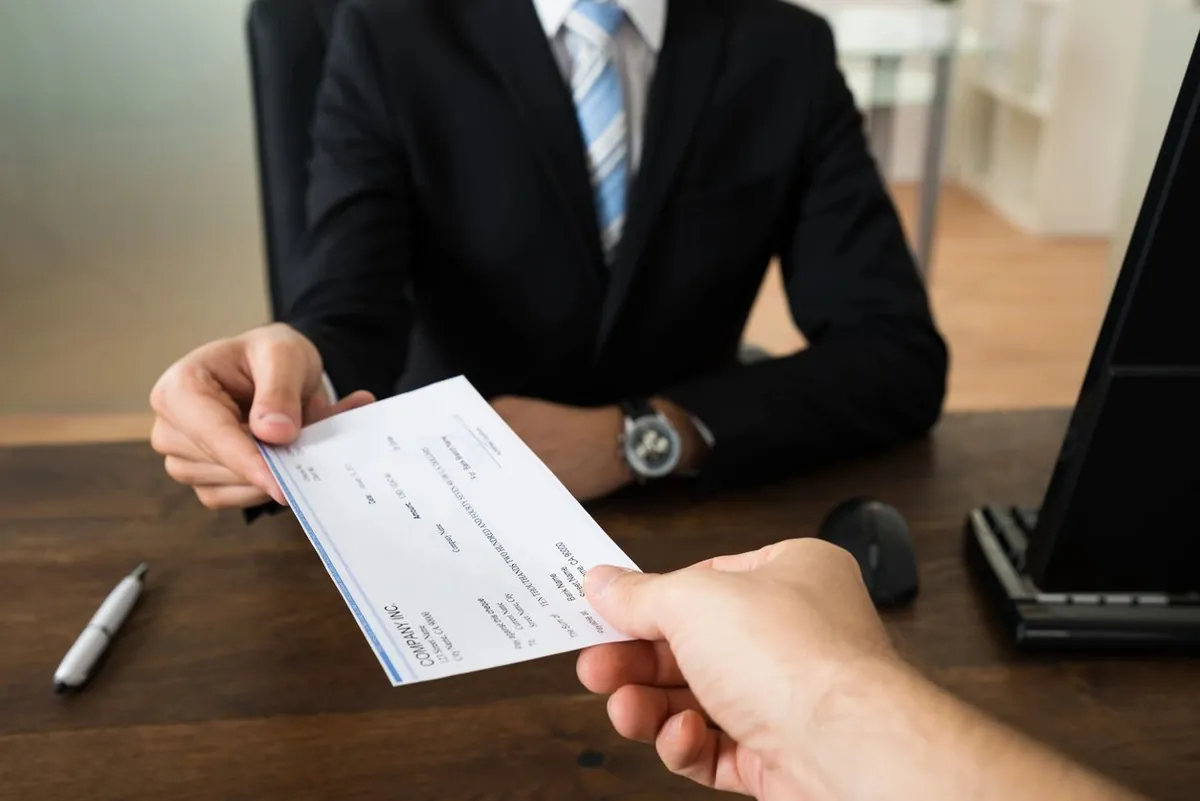
La FTC décrit la version qui vise les petites entreprises : un client paie par chèque, le chèque dépasse le prix, et le client vous demande de lui renvoyer la différence. La FTC précise qu'il s'agit d'une escroquerie au faux chèque, même lorsque cela ressemble à une demande de remboursement ordinaire. La FTC et la FDIC citent aussi d'autres prétextes, comme un trop-payé sur des ventes ou des locations en ligne, de faux emplois, des missions de client mystère et des prix à gagner. Dans chaque cas, l'expéditeur vous demande de renvoyer une partie de l'argent ou de la transmettre à quelqu'un d'autre.
Le déroulement est en général le même :
- Un inconnu ou un nouveau contact accepte d'acheter, d'engager ou de payer.
- Un chèque arrive pour un montant supérieur à la somme due, avec une explication : une erreur, des frais d'expédition ou un tiers qui doit être payé.
- L'expéditeur vous demande de le déposer et de renvoyer la différence, ou de payer quelqu'un d'autre, par virement, carte cadeau ou cryptomonnaie, et de le faire vite.
- La banque rend le dépôt disponible : votre solde paraît donc correct.
- Quelques jours ou semaines plus tard, le chèque est rejeté comme faux. L'argent que vous avez envoyé est perdu, et la banque reprend le dépôt.
Pourquoi « disponible » ne veut pas dire « bon »
La Regulation CC fixe le délai dans lequel une banque doit libérer les fonds déposés. Les espèces et les paiements électroniques doivent être disponibles au plus tard le jour ouvrable suivant. Les chèques de banque (cashier's checks), les chèques certifiés et les teller's checks sont aussi disponibles le jour ouvrable suivant lorsqu'ils sont déposés sur le compte du bénéficiaire lui-même, en personne, et remplissent d'autres conditions. Pour les autres chèques, les premiers 275 $ des dépôts d'une journée sont disponibles le jour ouvrable suivant (12 CFR 229.10).
Un accès rapide aux fonds ne signifie pas que la banque a jugé le chèque valable. La FTC le formule ainsi : « Même si vous voyez les fonds sur votre compte, cela ne veut pas dire que le chèque est bon. »
Une banque peut différer la mise à disposition des fonds lorsqu'elle a des motifs raisonnables de croire qu'un chèque ne pourra pas être encaissé. Il faut pour cela des faits qui fonderaient une conviction solide dans l'esprit d'une personne raisonnable, et la banque doit remettre un avis écrit qui en indique la raison (12 CFR 229.13(e) et (g)). D'autres retenues s'appliquent aux nouveaux comptes et aux dépôts importants. Le texte actuel fixe le seuil à 6 725 $ (12 CFR 229.13(a) et (b)).
Si le chèque est rejeté, la banque chargée de l'encaissement peut annuler le crédit et débiter le montant du compte de son client (UCC 4-214(a)). La FDIC avertit que si un chèque se révèle contrefait, « vous serez probablement tenu responsable des fonds remis à l'escroc ».
Signaux d'alerte
- Le chèque dépasse la somme qui vous est due, et l'on vous demande de rendre la différence.
- Le payeur est une personne que vous ne connaissez pas, ou le chèque provient d'un tiers ou d'une société sans lien avec l'opération.
- On vous demande d'envoyer de l'argent par virement, carte cadeau ou cryptomonnaie avant que le chèque soit vérifié.
- Le nom de la banque ne vous dit rien, ou le cachet de la poste ne correspond pas à la ville et à l'État de la banque émettrice (FDIC).
- Les éléments de sécurité, comme les filigranes ou les fils de sécurité, semblent mal réalisés (FDIC).
- L'expéditeur refuse de vous rencontrer ou de vous parler directement, ou vous presse de transférer l'argent immédiatement.
Comment protéger votre entreprise
- Ne comptez pas sur l'argent d'un chèque, et n'envoyez pas d'argent à cause de lui, sauf si vous connaissez le payeur et lui faites confiance.
- N'acceptez pas un chèque supérieur au prix. Renvoyez-le et demandez un paiement correct au lieu de rembourser la différence.
- Vérifiez le chèque. Cherchez le numéro de téléphone de la banque émettrice sur son site officiel, et non sur le chèque, et demandez à la banque de confirmer le numéro, la date et le montant du chèque. L'outil BankFind de la FDIC indique si une banque est assurée par la FDIC.
- Demandez à votre propre banque sa politique de mise à disposition des fonds et l'avis qu'elle remet lorsqu'elle applique une retenue.
- Pour les nouveaux clients, choisissez un moyen de paiement que vous pouvez vérifier avant d'expédier des marchandises ou de commencer le travail. Voir Être payé par des acheteurs américains.
- Fixez une règle écrite pour le personnel qui ouvre le courrier ou effectue les dépôts : aucun remboursement et aucun renvoi de trop-perçu tant que la banque émettrice n'a pas vérifié le chèque.
Si vous avez déjà déposé le chèque ou envoyé de l'argent
- Cessez d'envoyer de l'argent. Ne répondez plus aux demandes de l'expéditeur.
- Appelez votre banque immédiatement. Indiquez-lui quel chèque vous avez déposé, ce que vous avez envoyé et par quel moyen (virement, carte ou cryptomonnaie), et demandez-lui ce qu'elle peut faire.
- Conservez tout : le chèque, l'enveloppe avec le cachet de la poste, les e-mails, les SMS, les factures et les reçus de paiement.
- Signalez l'escroquerie aux organismes ci-dessous.
- Attendez-vous à ce que la banque débite le chèque rejeté de votre compte. Si la banque exige un remboursement, lisez votre convention de dépôt et parlez de vos options avec notre équipe.
Où signaler les faits
- FTC : ReportFraud.ftc.gov.
- Internet Crime Complaint Center (IC3) du FBI : complaint.ic3.gov, le guichet du FBI pour les fraudes et escroqueries commises en ligne.
- U.S. Postal Inspection Service, si le chèque est arrivé par courrier.
- L'attorney general (procureur général) de votre État ou l'organisme local de protection des consommateurs.
- La banque dont le nom figure sur le chèque, et le site ou le service sur lequel vous avez rencontré l'expéditeur, afin qu'ils puissent bloquer cette personne (FDIC).
Parlez de votre dossier avec notre équipe
Escroqueries aux faux chèques : les questions fréquentes
combien de temps pour qu'un faux chèque soit rejeté
Un faux chèque peut mettre des jours ou des semaines à être rejeté ; la FTC indique qu'une banque peut mettre des semaines à découvrir une contrefaçon. La Regulation CC oblige une banque à libérer une partie d'un dépôt au plus tard le jour ouvrable suivant (12 CFR 229.10), mais des fonds disponibles ne signifient pas un chèque valable. Vérifiez le chèque auprès de la banque émettrice.
dois-je rembourser la banque si le chèque déposé était faux
En général, oui. Une banque chargée de l'encaissement peut débiter de son client un effet rejeté au titre de l'UCC 4-214, et la FDIC indique que vous serez probablement tenu responsable de l'argent envoyé à l'escroc. Votre convention de dépôt et les faits comptent. Merit Law LLP peut examiner une perte importante.
un chèque de banque peut-il être faux
Oui. La FDIC et la FTC avertissent que des escrocs envoient de faux chèques de banque (cashier's checks) qui peuvent paraître authentiques, même aux yeux du personnel bancaire. Vérifiez tout chèque auprès de la banque dont le nom y figure, avec un numéro de téléphone tiré du site officiel de la banque. Un avocat examine les faits si de l'argent est perdu.
client qui paie trop par chèque et demande un remboursement est-ce une arnaque
Un trop-perçu accompagné d'une demande de renvoi de la différence est le signe classique d'une escroquerie au faux chèque, selon la FTC. Ne remboursez pas par virement, carte cadeau ou cryptomonnaie, ni avant que votre banque confirme que le chèque est bon. Un payeur de bonne foi peut envoyer un paiement corrigé. Un avocat examine les faits.
où signaler une escroquerie au faux chèque
Signalez une escroquerie au faux chèque à la FTC et à l'Internet Crime Complaint Center (IC3) du FBI. Si le chèque est arrivé par courrier, signalez-la aussi à l'U.S. Postal Inspection Service, et prévenez immédiatement votre banque. Le signalement ne décide pas qui supporte la perte ; cela dépend de votre convention de dépôt.
Sources et date de révision
Frais et règles revus le 26 octobre 2026. Sources ci-dessous.
- 12 CFR 229.10 : disponibilité le jour ouvrable suivant (Cornell LII)
- 12 CFR 229.13 : exceptions (Cornell LII)
- FTC, alerte consommateurs : Fake check scams and your small business
- FTC : How to spot, avoid, and report fake check scams
- FDIC Consumer News : Beware of Fake Checks (août 2019, mis à jour en 2022)
- UCC 4-214 : droit de contre-passation ou de remboursement (texte uniforme, Cornell LII)
- FBI : Internet Crime Complaint Center (IC3)
Autres pages : Droit des affaires
Vous avez un chèque qui vous inspire des doutes ?
Du lundi au vendredi, de 8 h à 17 h, heure de l'Est (ET). Nous répondons en anglais, en turc, en chinois, en russe, en français, en arabe et dans d'autres langues.