Мошенничество с поддельными чеками: как защитить свой бизнес
Мошенничество с поддельными чеками: как схемы с переплатой доходят до бизнеса, почему внесённый чек может оказаться поддельным, хотя средства показаны как доступные, и что делать.
Короткий ответ
При мошенничестве с поддельным чеком бизнесу присылают фальшивый чек, часто на сумму больше той, которую он должен получить, и просят вернуть деньги. По Regulation CC банки обязаны быстро освобождать внесённые средства, но «доступно» не означает, что чек настоящий. Когда банк обнаруживает подделку, он может забрать деньги обратно, и вам, возможно, придётся их возвращать. Не отправляйте деньги по чеку, пока не проверите его в банке-эмитенте.
Коротко
- Поддельный чек может выглядеть настоящим даже для сотрудников банка. FTC сообщает, что банку могут понадобиться недели, чтобы обнаружить подделку.
- По Regulation CC банк должен освободить часть депозита к следующему рабочему дню, но может задержать чек, в котором у него есть разумные основания сомневаться (12 CFR 229.10, 229.13(e)).
- Когда чек возвращён, банк может списать сумму обратно со счёта (UCC 4-214), а FDIC сообщает, что за отправленные вами деньги, вероятно, будете отвечать вы.
- Переплата с просьбой вернуть разницу — стандартный признак. FTC называет это мошенничеством с поддельным чеком (fake check scam).
- Сообщите в FTC и в IC3 ФБР. Если чек пришёл по почте, также сообщите в Почтовую инспекционную службу США (U.S. Postal Inspection Service).
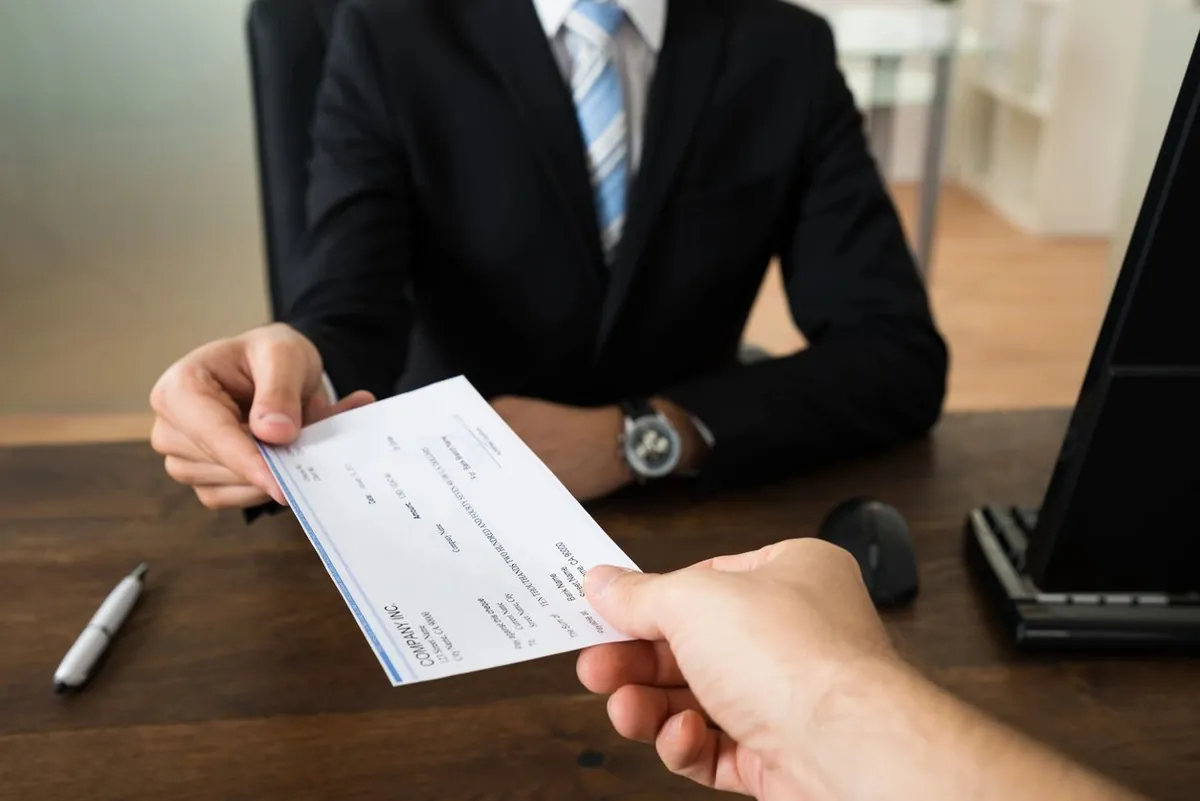
Как мошенничество доходит до бизнеса
FTC описывает вариант для малого бизнеса: клиент платит чеком, сумма чека больше цены, и клиент просит вас вернуть разницу. FTC указывает, что это мошенничество с поддельным чеком, даже если оно выглядит как обычная просьба о возврате. FTC и FDIC называют и другие легенды, например переплату при онлайн-продаже или аренде, фальшивую работу, «тайного покупателя» и призы. В каждом случае отправитель просит вас вернуть часть денег или передать их другому лицу.
Последовательность обычно одна и та же:
- Незнакомец или новый контакт соглашается купить, нанять или заплатить.
- Приходит чек на сумму больше причитающейся, с объяснением: ошибка, плата за доставку или третье лицо, которому нужно заплатить.
- Отправитель просит внести чек на счёт и вернуть разницу или заплатить кому-то другому банковским переводом, подарочной картой или криптовалютой, причём быстро.
- Банк делает депозит доступным, поэтому ваш баланс выглядит хорошо.
- Через дни или недели чек возвращается как поддельный. Деньги, которые вы отправили, потеряны, а банк забирает депозит обратно.
Почему «доступно» не означает «настоящий»
Regulation CC устанавливает, как быстро банк должен освободить внесённые средства. Наличные и электронные платежи должны быть доступны к следующему рабочему дню. Кассовые (cashier’s), заверенные (certified) и кассирские (teller’s) чеки также доступны на следующий день, если они внесены на собственный счёт получателя лично и соблюдены другие условия. По остальным чекам первые $275 из дневных депозитов доступны на следующий день (12 CFR 229.10).
Быстрый доступ к средствам — это не решение о том, что чек действителен. FTC говорит так: «Даже если вы видите средства на своём счёте, это не значит, что чек настоящий» (“Even if you see the funds in your account, that doesn’t mean it’s a good check.”).
Банк может задержать средства, если у него есть разумные основания считать, что чек не будет оплачен. Для этого нужны факты, которые вызвали бы обоснованное убеждение у разумного человека, и банк должен направить письменное уведомление с указанием причины (12 CFR 229.13(e) и (g)). Другие задержки применяются к новым счетам и крупным депозитам. Действующий текст устанавливает порог в $6 725 (12 CFR 229.13(a) и (b)).
Если чек возвращён, инкассирующий банк может отозвать зачисление и списать сумму со счёта своего клиента (UCC 4-214(a)). FDIC предупреждает: если чек оказался поддельным, «вероятно, вы будете отвечать за средства, которые были переданы мошеннику» (“you will likely be held responsible for the funds that were provided to the scammer.”).
Признаки
- Чек на сумму больше той, которую вам должны, и вас просят вернуть разницу.
- Плательщик вам незнаком, или чек пришёл от третьего лица или не связанной с вами компании.
- Вас просят отправить деньги банковским переводом, подарочной картой или криптовалютой до проверки чека.
- Название банка вам незнакомо, или почтовый штемпель не совпадает с городом и штатом банка-эмитента (FDIC).
- Элементы защиты, такие как водяные знаки или защитные нити, выглядят некачественно (FDIC).
- Отправитель не соглашается встретиться или поговорить с вами напрямую либо торопит вас немедленно перевести деньги.
Как защитить свой бизнес
- Не рассчитывайте на деньги по чеку и не отправляйте из-за него деньги, если вы не знаете плательщика и не доверяете ему.
- Не принимайте чек на сумму больше цены. Верните его и попросите правильную оплату вместо того, чтобы возвращать разницу.
- Проверьте чек. Найдите номер телефона банка-эмитента на его официальном сайте, а не на чеке, и попросите банк подтвердить номер чека, дату и сумму. Инструмент FDIC BankFind показывает, застрахован ли банк в FDIC.
- Спросите в своём банке его политику доступности средств и уведомление, которое он направляет при наложении задержки.
- Для новых клиентов выберите способ оплаты, который вы можете проверить, прежде чем отгружать товар или начинать работу. См. Как получать оплату от покупателей в США.
- Составьте правило для сотрудников, которые вскрывают почту или вносят депозиты: никакого возврата и никакого возврата переплаты, пока банк-эмитент не проверит чек.
Если вы уже внесли чек или отправили деньги
- Перестаньте отправлять деньги. Не отвечайте на дальнейшие просьбы отправителя.
- Немедленно позвоните в свой банк. Сообщите, какой чек вы внесли, что и как вы отправили (банковский перевод, карта или криптовалюта), и спросите, что банк может сделать.
- Сохраните всё: чек, конверт с почтовым штемпелем, электронные письма, сообщения, счета и квитанции об оплате.
- Сообщите о мошенничестве в ведомства ниже.
- Учтите, что банк может списать возвращённый чек со своего счёта. Если банк требует возврата, прочитайте договор о депозите и поговорите с юристом о ваших вариантах.
Куда сообщать
- FTC: ReportFraud.ftc.gov.
- FBI Internet Crime Complaint Center (IC3): complaint.ic3.gov, приём ФБР жалоб о мошенничестве с использованием интернета.
- U.S. Postal Inspection Service, если чек пришёл по почте.
- Генеральный прокурор вашего штата или местный орган защиты прав потребителей.
- Банк, названный на чеке, и сайт или сервис, где вы познакомились с отправителем, чтобы они могли заблокировать этого человека (FDIC).
Кто ведёт это дело
Nora Busra Turan
Партнёр · Адвокат
Murat Erdogan
Партнёр · Юрист, Стамбульская коллегия адвокатов (Турция)


Мошенничество с поддельными чеками: вопросы, которые задают люди
сколько времени нужно, чтобы поддельный чек был отклонён
Поддельный чек может быть отклонён через дни или недели: по данным FTC, банку могут понадобиться недели, чтобы обнаружить подделку. Regulation CC обязывает банк освободить часть депозита к следующему рабочему дню (12 CFR 229.10), но доступные средства не означают, что чек настоящий. Проверьте чек в банке-эмитенте.
должен ли я банку, если внесённый мной чек оказался поддельным
Обычно да. Банк, принимающий чек к инкассо, может списать возвращённый документ с клиента по UCC 4-214, а FDIC говорит, что вас, скорее всего, сочтут ответственным за деньги, отправленные мошеннику. Важны ваш договор о депозите и обстоятельства. Merit Law LLP в Хьюстоне может изучить крупную потерю.
может ли кассовый чек быть поддельным
Да. FDIC и FTC предупреждают, что мошенники присылают поддельные кассовые чеки, которые могут выглядеть настоящими даже для сотрудников банка. Проверяйте любой чек в банке, указанном на нём, по номеру телефона с официального сайта банка. Если деньги потеряны, адвокат изучает обстоятельства.
клиент переплатил чеком и попросил вернуть разницу это мошенничество
Переплата с просьбой вернуть разницу — стандартный признак мошенничества с поддельным чеком, говорит FTC. Не возвращайте деньги переводом, подарочной картой или криптовалютой и не делайте этого, пока банк не подтвердит, что чек настоящий. Настоящий плательщик может прислать исправленный платёж. Адвокат изучает обстоятельства.
куда сообщить о мошенничестве с поддельным чеком
Сообщите о мошенничестве с поддельным чеком в FTC и в Центр жалоб на интернет-преступления ФБР (IC3). Если чек пришёл по почте, сообщите также в Почтовую инспекцию США (U.S. Postal Inspection Service) и сразу уведомите свой банк. Сообщение не решает, кто понесёт убыток: это зависит от вашего договора о депозите.
Источники и дата проверки
Сборы и правила проверены 26 октября 2026. Источники ниже.
- 12 CFR 229.10, Next-day availability (доступность на следующий день) (Cornell LII)
- 12 CFR 229.13, Exceptions (исключения) (Cornell LII)
- FTC Consumer Alert, Fake check scams and your small business (мошенничество с поддельными чеками и ваш малый бизнес)
- FTC, How to spot, avoid, and report fake check scams (как распознать, избежать и сообщить о мошенничестве с поддельными чеками)
- FDIC Consumer News, Beware of Fake Checks (берегитесь поддельных чеков) (август 2019, обновлено в 2022)
- UCC 4-214, Right of charge-back or refund (право на обратное списание или возврат) (единый текст, Cornell LII)
- FBI, Internet Crime Complaint Center (IC3)
Что изменилось: материал перенесён из прежнего блога фирмы и переписан для владельцев бизнеса, а не юридических фирм (прежняя публикация предупреждала юридические фирмы о фиктивных клиентах и trust-счетах); добавлено, как работают доступность средств по Regulation CC и обратное списание, рекомендации FTC, FDIC и IC3 и чек-лист действий; удалён источник о канадском страховщике; проверено 26 октября 2026 года.
Связанные страницы
Держите чек, в котором не уверены?
Понедельник – пятница, 8:00 – 17:00 (восточное время США, ET). Отвечаем на английском, турецком и китайском.